ママとこどもの1000daysほけんって、実際どうなの?
コープ共済と比べて、どちらがいいの?
切迫早産で自宅安静になった場合も保障される?
妊娠中に加入できる保険を探していると、実際の評判や保障内容が気になりますよね。
私自身、1人目の妊娠では切迫早産と診断され、自宅安静に。その後、突然の出血で救急搬送され、常位胎盤早期剥離と診断された経験があります。
 あられぽ
2人目の妊娠でも切迫早産を経験し、妊娠中のトラブルは決して他人事ではないと感じました。
そんな経験も踏まえ、この記事では「ママとこどもの1000daysほけん」の保障内容や保険料、メリット・デメリットを解説します。
さらに、コープ共済との違いや、加入を検討する際に確認しておきたいポイントも紹介します。
妊娠中の保障を考えている方は、自分に合った備え方を考える参考にしてくださいね。
ママとこどもの1000daysほけんの口コミ・評判
ママとこどもの1000daysほけんへの加入を検討すると、実際に利用した人の感想や、どのような点が評価されているのかが気になりますよね。
公式サイトでは、加入者の声として、切迫早産・切迫流産による自宅安静への備えや、産後の乳腺炎、子どもの入院に備えられる点などが紹介されています。
ただし、これらは保険会社が公式サイトに掲載している声です。すべての加入者に当てはまるとは限らないため、保障内容とあわせて確認することが大切です。
ここからは、公式サイトに掲載されている加入者の声を参考にしながら、この保険の特徴を整理していきます。
医療保険の上乗せとして備えられる
公式サイトでは、切迫流産・切迫早産による自宅安静や、産後の乳腺炎などに備えられる点を評価する声が紹介されています。
入院だけでなく、医師の診断や治療を伴う自宅安静も保障の対象となる場合があることは、この保険の特徴です。
妊娠中期・後期からでも加入を検討できる
妊娠中期になってから出産や産後に備える保険を探し始めた方の声も掲載されています。
この保険は、妊娠週数にかかわらず申し込めることが特徴です。ただし、加入条件や保障の対象となるケースは、事前に確認しておきましょう。
申し込みや保険金請求がスマホで完結する
公式サイトでは、申し込みや保険金請求の手続きをスマホで進められる点を評価する声も紹介されています。
妊娠中や産後は、手続きに時間をかけにくいこともあります。オンラインで手続きを進められる点は、検討する際のポイントのひとつです。
※上記は、ニッセイプラス少額短期保険株式会社の公式サイトに掲載されている加入者の声を要約したものです。掲載された体験談は、すべての加入者に当てはまるものではありません。
口コミだけで判断せず、実際の保障内容や支払条件、自分がすでに加入している保険との違いも確認しておきましょう。
ママとこどもの1000daysほけんの特徴・保障内容
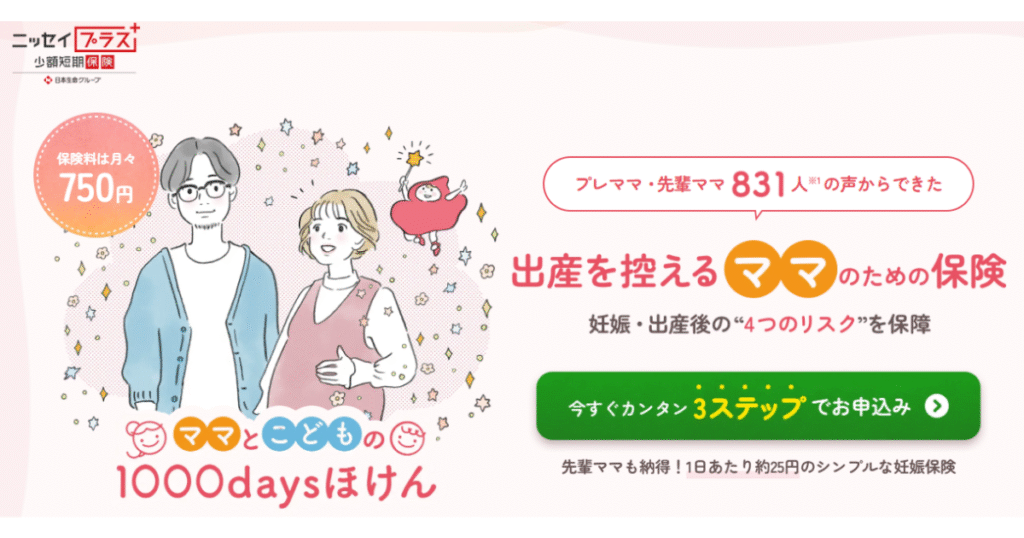
ママとこどもの1000daysほけんは、ニッセイプラス少額短期保険株式会社が提供する、妊娠中から出産後にかけての4つのリスクに備える保険です。
「1000days」という名前の通り、妊娠期から子どもが2歳頃までの約1000日間(最大3年)加入できます。
切迫流産・切迫早産、産後の乳腺炎、子どもの入院が保障の対象となっています。
ママとこどもの1000daysほけんの特徴
この保険には、次のような特徴があります。
- 妊娠週数による申し込み制限がなく、出産直前でも申し込み可能
- 保険料は月額750円
- 切迫流産・切迫早産・乳腺炎は、それぞれ所定の条件を満たした場合に一時金を受け取れる
- 子どもの入院は、入院日額3,000円で最大30日間まで保障
- 保険期間は1年間で、更新により最大3年間継続できる
- 申し込みから保険金請求まで、スマホで手続きできる
- 申し込みの翌日から保障が開始する
ただし、妊娠週数に関係なく申し込めることと、どのような場合でも保険金を受け取れることは別です。保障には所定の条件があるため、加入前に確認しておきましょう。
また、手術そのものを保障する保険ではありません。入院や手術への備えを重視する場合は、ほかの医療保険との違いも確認する必要があります。
ママとこどもの1000daysほけんの保険料
保険料は、月額750円です。
妊娠中から出産後にかけての特定のリスクに保障を絞った保険なので、保障内容を確認する際は、保険料だけでなく、自分が備えたいリスクに合っているかも考えてみましょう。
ママとこどもの1000daysほけんの保障内容
この保険では、妊娠中と出産後で保障の内容が異なります。
妊娠中の保障
切迫流産診断時:10,000円(1回限り)
妊娠22週未満に、医師から切迫流産と診断され、所定の治療を伴う場合が対象です。医師による自宅安静の指示も含まれます。
切迫早産診断時:10,000円(1回限り)
妊娠22週以降37週未満に、医師から切迫早産と診断され、所定の治療を伴う場合が対象です。こちらも医師による自宅安静の指示が含まれます。
出産後の保障
乳腺炎診断時:20,000円(1回限り)
医師による乳腺炎の診断を受けた場合に、所定の条件を満たすと保険金を受け取れます。
子どもの入院:日額3,000円(最大30日間)
加入時の妊娠で生まれた子どもが、病気やけがで入院した場合に、1日あたり3,000円、通算最大30日分まで保障されます。最大給付額は90,000円です。
なお、子どもの出生時から連続している入院は、支払いの対象外とされています。
このように、ママとこどもの1000daysほけんは、妊娠中から出産後にかけての特定のリスクに備える保険です。給付条件や対象外となるケースは、加入前に公式の重要事項説明書や約款で確認しておきましょう。
\ママとこどもの1000days保険/
ママとこどもの1000daysほけんのメリット・デメリット
「ママとこどもの1000days」の特徴・口コミ・評判を総合的にみたメリットデメリットをまとめました。
ママとこどもの1000daysほけんは、妊娠中から出産後にかけての特定のリスクに備えられる保険です。
一方で、保障の対象は限られているため、加入を検討する際はメリットとデメリットの両方を確認しておきましょう。
ママとこどもの1000daysほけんのメリット
1. 妊娠中の自宅安静にも備えられる
切迫流産・切迫早産と診断され、所定の治療を伴う場合は、医師による自宅安静の指示も保障の対象に含まれます。
入院だけでなく、自宅安静によって家事や外出が難しくなった場合の出費も気になる方にとって、検討するポイントのひとつです。
ただし、診断を受けただけで必ず給付されるわけではなく、約款に定められた支払条件を満たす必要があります。
2. 月額750円で産前・産後の特定のリスクに備えられる
保険料は月額750円です。
切迫流産・切迫早産に加えて、出産後の乳腺炎や子どもの入院も保障の対象となっています。
保障内容を絞ったシンプルな保険なので、現在加入している医療保険などに上乗せする保険を探している方は、比較候補のひとつとして検討できます。
3. 妊娠週数による申し込み制限がない
公式サイトでは、妊娠週数による申し込み制限がなく、出産直前でも申し込み可能と案内されています。
妊娠中期・後期になってから保険を検討し始めた方にとっても、確認しやすい選択肢です。
ただし、申し込みが可能であることと、希望する保障が受けられることは別です。申し込み時の告知事項や保障開始日、支払条件を確認しましょう。
4. 申し込みから保険金請求までスマホで手続きできる
申し込みや保険金請求などの手続きを、スマホで進められる点も特徴です。
妊娠中や産後は、外出や手続きに時間をかけにくいこともあります。オンラインで手続きを完結できる点は、利便性を重視する方にとってメリットといえます。
ママとこどもの1000daysほけんのデメリット
1. 保障の対象が限られている
この保険で保障されるのは、切迫流産・切迫早産、乳腺炎、子どもの入院という4つのリスクです。
妊娠中のあらゆる病気やけが、出産時のトラブル全般を保障するものではありません。
幅広い病気やけがによる入院・手術にも備えたい場合は、一般的な医療保険などとの違いを確認する必要があります。
2. 手術そのものは保障されない
ママとこどもの1000daysほけんには、手術に対する給付がありません。
そのため、帝王切開などの手術や、手術を伴う入院への備えを重視する方は、別の保険の保障内容も確認しておきましょう。
3. 給付金は一時金が中心
切迫流産・切迫早産はそれぞれ1万円、乳腺炎は2万円の一時金です。
子どもの入院は日額3,000円で最大30日間まで保障されますが、ママの保障は所定の条件を満たした場合の一時金となっています。
治療や療養が長引いた場合の費用をすべて補えるとは限らないため、給付金額と自分が備えたいリスクを照らし合わせて考えることが大切です。
4. 保険期間は最大3年間
保険期間は1年間で、更新できるのは最大2回です。継続できる期間は最大3年間となっています。
長期間にわたって医療保障を確保したい場合は、この保険だけで備えられるわけではありません。保障が終了した後のことも考えておく必要があります。
5. 多胎妊娠は申し込みできない
公式サイトでは、双子などの多胎妊娠の場合は加入できないと案内されています。
妊娠の状況によって申し込み条件が異なるため、対象となるかどうかは公式情報で確認しましょう。
メリット・デメリットを踏まえて検討しよう
ママとこどもの1000daysほけんは、妊娠中から出産後にかけての特定のリスクに備えたい方にとって、比較候補のひとつになる保険です。
一方で、保障の対象や給付金額には限りがあるので、保険料だけで判断せず、すでに加入している保険の保障内容や、これから備えたいリスクと照らし合わせて検討することが大切です。
また、加入する際は、
- Webからの手続きのみ(クレジットカードと母子手帳が必須)
- 出産直前の方、過去に流産を経験した方でも加入は可能だが、双子など多胎を妊娠している場合は加入できない
- 契約者は本人のみのため、夫が契約者になることはできない
- 複数回の妊娠に対し、保険1契約が必要なため、保険申し込み時とは別の妊娠に対する保証は別途加入が必要
といった項目も、確認しておきましょう。
それではここから、よく比較される「ママとこどもの1000daysほけん」と「コープ共済」との違いについて、紹介します。
ママとこどもの1000daysほけんとコープ共済との違いは?
 ママとこどもの 1000daysほけん |  コープ共済 | |
|---|---|---|
| 加入妊娠週数 | 週数関係なし | 週数関係なし 多胎妊娠でも 加入可能 |
| 切迫早産 | 切迫早産診断時 保険金 10,000円 切迫流産診断時 保険金 10,000円 (それぞれ1回限り) ※条件を満たせば 自宅安静も含む | |
| 帝王切開 | 5年以内に帝王切開での 出産があった場合対象外 | |
| 入院 | 日額6,000円~ 女性入院時諸費用サポート +日額2,000円~ (1日目から184日分) | |
| 手術 | ||
| 保険料 | シンプル1プラン 月々750円 | 大人向けコース(女性) 月々2,000円 月々3,000円 月々4,000円 |
| 契約期間 | 1年(更新) 最大3年まで | 1年(更新) |
| その他 | ・出産直前申込可能 ・産後保障が切り替わる 乳腺炎診断時 保険金 20,000円 (1回限り) 子どもの入院 日額 3,000円 (最大30日間 9万円) | 割戻金分返金あり |
| 公式サイト | https://www.nissay-plus.co.jp/mama1000_new | https://coopkyosai.coop/portal/pregnancy.html |
※保障内容は一部を抜粋しています。コープ共済はコースや加入時の健康状態などによって条件が異なるため、申し込み前に最新の公式資料を確認してください。
ママとこどもの1000daysほけんが向いているのは?
ママとこどもの1000daysほけんは、現在加入している医療保険などに加えて、妊娠中や出産後に特有のリスクを補いたい場合に、比較候補のひとつになります。
月額750円で、切迫流産・切迫早産、乳腺炎、子どもの入院という特定のリスクに備えられるのが特徴です。
ただし、一般的な病気やけがによる入院、手術への保障はありません。保障の範囲を理解したうえで検討することが大切です。
コープ共済が向いているのは?
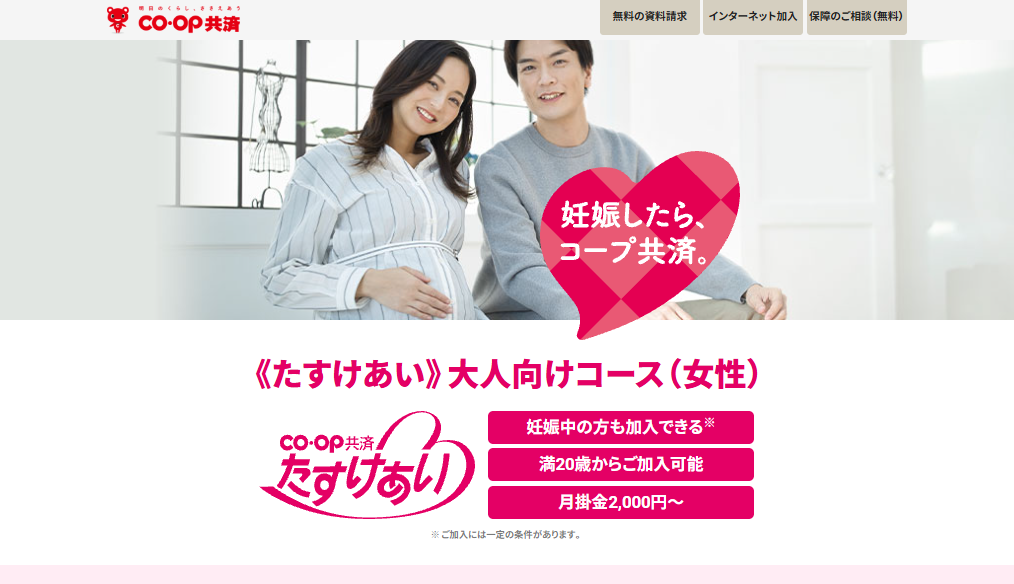
コープ共済の「たすけあい大人向けコース(女性)」は、妊娠中の特定のリスクだけでなく、病気やけがによる入院・手術など、幅広い保障を検討したい方に向いています。
公式サイトでは、女性向けの2,000円コースについて、病気やけがによる入院は1日目から日額8,000円、所定の手術も保障すると案内されています。
ただし、妊娠中の加入には一定の条件があります。現在の妊娠経過や健康状態によって加入できるか、妊娠に関連する保障に制限がないかを確認しましょう。
公式サイト:コープ共済の「たすけあい大人向けコース(女性)」
どちらを選ぶかは、必要な保障によって変わる
ママとこどもの1000daysほけんとコープ共済は、保障の範囲が異なるため、単純に保険料だけで比較することはできません。
妊娠中から出産後の特定のリスクに絞って備えたいのか、それとも病気やけがによる入院・手術にも幅広く備えたいのか。
まずは、自分が必要としている保障を整理し、現在加入している保険とも照らし合わせて検討してみてください。
切迫早産による自宅安静は保障される?
ママとこどもの1000daysほけんは、切迫早産と診断された場合、医師による自宅安静の指示も保障の対象に含まれます。
切迫早産と診断されても、必ずしも入院するとは限りません。自宅で安静にするよう指示されることもあります。
あられぽ私自身、1人目の妊娠では切迫早産と診断され、自宅安静を経験しました。その後、突然の出血で救急搬送されたこともあり、妊娠中の体調が急に変わることを実感しました。
自宅安静になると、普段どおりに家事や買い物ができず、上の子がいる家庭では、家事代行や一時的な育児サポートなどが必要になる場合もあります。
この保険では、所定の条件を満たした場合、切迫早産診断時の一時金として1万円を受け取れます。
ただし、医師から安静を指示されれば必ず給付されるわけではありません。妊娠週数や診断・治療の条件など、約款に定められた支払条件を満たす必要があります。
あられぽまた、すでに切迫早産と診断されている場合、あとから加入して過去の診断に対する給付を受けることができないので、加入を検討する際は、申し込み条件や保障開始日も確認しましょう。
詳しい支払条件は、ニッセイプラス少額短期保険株式会社の公式サイトに掲載されている重要事項説明書・約款で確認できます。
まとめ|ママとこどもの1000daysほけんは保障内容を確認して検討しよう
ママとこどもの1000daysほけんは、切迫流産・切迫早産、産後の乳腺炎、子どもの入院といった、妊娠中から出産後にかけての特定のリスクに備える保険です。
月額750円で加入を検討でき、切迫早産による自宅安静も所定の条件を満たせば保障の対象になります。
一方で、一般的な病気やけがによる入院、手術などは保障されません。また、保険期間は最大3年間のため、長期的な医療保障を確保する保険とは役割が異なります。
保険を選ぶときに大切なのは、保険料の安さだけで判断せず、自分が備えたいリスクや、すでに加入している保険の保障内容を確認することです。
「ほかに妊娠中でも加入できる保険はある?」「コープ共済などと比較したい」と考えている方は、複数の商品を比較して、自分に合った備え方を検討してみてください。
妊娠中でも加入できる保険を探している方は、こちらの記事も参考にしてください。
ママとこどもの1000daysほけんだけでなく、ほかの保険の保障内容や加入条件も比較しながら、自分に合った選択肢を考えられます。
もし、「今の自分には、どんな保障が必要なんだろう?」「そもそも、どこに相談したらいいの?」と悩んでいる方は、妊娠・出産に詳しいおすすめ保険相談サービスの利用もおすすめです。

コメント