妊娠中って、
帝王切開になったらどうしよう?
切迫早産で入院したら?
今からでも入れる保険ってあるの?
と、いろいろ気になることがありますよね。
私自身、1人目の妊娠中に34週で常位胎盤早期剥離を経験し、救急搬送・緊急入院になりました。
 あられぽ
それまで大きな病気や手術の経験もなく、「自分は大丈夫」と思っていたので、本当に突然の出来事でした。
そのときに感じたのが、「もっと早く保険について知っておけばよかった」ということ。
その経験もあって、2人目の妊娠中に「妊娠中でも入れる保険」を調べ始めました。
ところが、実際に探してみると、保険会社の商品だけを紹介しているページはあっても、保険と共済をまとめて比較しているページがなかなか見つからない。
しかも、「妊娠中でも加入できる」と書いてあっても、
「今回の妊娠・出産は保障されるの?」
「帝王切開や切迫早産はどうなるの?」
「自分の場合、本当に加入できるの?」
など、調べれば調べるほど分からないことが出てきました。
「だったら、自分で比較してみよう!」
そう思って、妊娠中でも加入できる保険・共済を調べ、11個の商品を比較しました。
ですが、最後まで自分だけでは判断できないこともありました。
そこで次に、妊娠・出産のことも相談できそうな保険相談先を探して、3つを比較。
最終的に私は、その中からベビープラネットを選び、実際に保険相談を利用しました。
この記事では、
- 妊娠中でも入れる保険・共済11商品
- 比較するときに確認したポイント
- 11商品の各「特徴・保険料・保障内容」
- 11商品を調べても分からなかったこと
- 私が比較した3つの保険相談先
- 実際にベビープラネットで相談して感じたこと
を、私自身の体験をもとにまとめています。
「妊娠中でも入れる保険を探しているけれど、何から調べればいいのか分からない」、そんな方の参考になれば嬉しいです。
妊娠中でも保険に入れる?まず知っておきたいこと
結論からいうと、妊娠中でも加入できる保険や共済はあります。
ただし、ここで私が実際に調べてみて「分かりにくいな」と感じたのが、「妊娠中でも加入できる」ことと、「今回の妊娠・出産が保障される」ことは別という点でした。
妊娠中でも加入できる保険・共済はある
妊娠してから保険を探し始めると、「もう遅いのかな?」「今から入れる保険なんてないのでは?」と思ってしまいますよね。
私も最初はそうでした。
でも調べてみると、妊娠中でも加入できる保険や共済はいくつかありました。
大きく分けると、
- 民間の医療保険
- 少額短期保険(ミニ保険)
- 共済
などがあります。
ただ、同じ「妊娠中でも加入できる保険」でも、保障内容はかなり違います。
あられぽそこで私は、保険会社の商品だけではなく、少額短期保険や共済も含めて調べてみることにしました。
「妊娠中でも加入できる」と「今回の妊娠が保障される」は別
ここは、妊娠中に保険を探すときに特に注意したいところです。
たとえば、「妊娠中でも加入できます」と書いてあっても、「今回の妊娠による帝王切開や入院も保障されます」とは限りません。
商品によって、
- 今回の妊娠・出産が保障の対象になるか
- 帝王切開が保障されるか
- 切迫早産などによる入院が保障されるか
- 保障が始まるまでに期間があるか
- 特定の条件に該当すると保障対象外になるか
などが異なります。
私自身、11個の保険商品を調べていく中で、ここがかなり分かりにくいと感じました。
「入れるかどうか」だけを見て決めるのではなく、自分が心配していることが保障の対象になるのかまで確認する必要があります。
妊娠週数や健康状態によって条件が変わることも
妊娠中の加入については、妊娠週数だけでなく、これまでの病歴や手術歴、妊婦健診の結果などによって条件が変わる場合があります。
また、加入できる妊娠週数にも商品ごとに違いがあります。
そのため、「○週だから絶対に入れる」「○週を過ぎたら絶対に入れない」と一律に考えるのではなく、検討している商品の最新の加入条件を確認することが大切です。
私も最初は「妊娠中に入れる保険を探せばいい」と思っていたのですが、調べ始めると、「そもそも自分の場合は加入できる?」「加入できたとして、今回の妊娠は保障される?」というところまで考えなければならないことに気づきました。
ここからは、私がなぜ妊娠中に保険を調べるようになったのか、1人目の妊娠・出産の経験からお話しします。
私が妊娠中に「もっと早く保険を考えておけばよかった」と思った理由
私が妊娠中の保険について考えるようになったきっかけは、1人目の妊娠・出産でした。
妊娠34週までは大きなトラブルもなく、妊婦健診でも特に問題を指摘されていませんでした。
初めての妊娠だったこともあり、「このまま順調に出産できるんだろうな」と、どこかで思っていたんです。
ところが、ある日突然、状況が変わりました。
1人目の妊娠中、突然の入院を経験
妊娠34週で突然トラブルが起こり、救急搬送・緊急入院になりました。
診断されたのは、常位胎盤早期剥離。
それまで特に問題がなかったのに、突然入院することになったことで、「妊娠・出産って、本当に何が起こるか分からないんだ」と実感しました。
そのときは、まず自分と赤ちゃんのことを考えるだけで精一杯。
「保険に入っているかどうか」なんて、考えている余裕はありませんでした。
でも、落ち着いてから振り返ってみると、「もっと早く保険について知っておけばよかったな」と思うようになりました。
「自分は大丈夫」と思っていた
それまで大きな病気や手術の経験もなかった私は、「特に問題なく出産できるだろう」と、どこかで思っていたんだと思います。
もちろん、保険に入っていたからといって、突然の出来事を防げるわけではありません。
でも、妊娠中に起こる可能性のあることや、もし入院や手術になった場合にどんな保障があるのかを、元気なうちに知っておくことはできたはずです。
この経験があったからこそ、2人目を妊娠したときには、「今度はちゃんと調べておこう」と思いました。
2人目の妊娠で、今度こそ保険を調べようと思った
そして2人目の妊娠中、実際に保険を探し始めました。
調べてみると、妊娠中でも加入できる保険や共済は思っていた以上にありました。
一方で、「妊娠中でも入れる」と書いてあっても、
- 今回の妊娠は保障される?
- 帝王切開になった場合は?
- 切迫早産で入院した場合は?
- いつまでなら加入できる?
- 出産後も続けられる?
など、気になることが次々に出てきます。
そこで私は、ひとつの商品だけを見るのではなく、いろいろな保険や共済を自分で調べて比較してみることにしました。
あられぽこれが、この記事で紹介している「妊娠中でも入れる保険・共済11商品」を調べ始めたきっかけです。
妊娠中の保険を調べて、最初に困ったこと
2人目の妊娠中、実際に保険について検索してみました。
ところが、調べ始めてすぐに、「思っていたより、分かりにくい…」と感じました。
保険会社の商品だけでもいろいろありますし、少額短期保険や共済なども出てきます。
しかも、それぞれ保障内容や加入できる妊娠週数などが違います。
「結局、自分の場合はどれを見ればいいんだろう?」と、かなり混乱しました。
保険と共済をまとめて比較しているページが見つからなかった
さらに困ったのが、保険と共済を一緒に比較できるページがなかなか見つからなかったことです。
あられぽ保険会社の商品をまとめて紹介しているページはあっても、「こっちの保険と、こっちの共済ではどう違うんだろう?」と比較したくなると、別々に調べなければなりませんでした。
私としては、
- 妊娠中でも加入できるか
- 何週まで加入できるか
- 今回の妊娠・出産は保障されるか
- 切迫早産は対象になるか
- 帝王切開は対象になるか
- 入院や手術の保障はどうなっているか
- 保険料はいくらくらいか
などを、できるだけ同じ条件で見比べたかったんです。
でも、いろいろなページを行ったり来たりしながら調べるのは、思っていた以上に大変でした。
商品によって条件も違うので、「今回の妊娠で帝王切開になった場合は?」「切迫早産で入院した場合は?」「加入してすぐに保障されるの?」など、ひとつ調べるたびに次々と疑問も出てきます。
あられぽ1人目のときの経験があったからこそ、できるだけ納得して選びたかったのですが、正直「これ、全部自分で調べるの大変だな…」と思いました。
だったら、自分で比較してみよう!
そこで私は、「だったら、自分で比較表を作ってみよう!」と思いました。
保険会社の商品だけではなく、少額短期保険や共済も含めて、妊娠中に加入できるものを調べてみることにしました。
そして、実際に調べたものを、加入できる妊娠週数、今回の妊娠・出産への保障、入院、手術、保険料など、自分が気になった項目ごとに整理していきました。
そうしてできたのが、これから紹介する「妊娠中でも入れる保険・共済11商品」です。
これは「この保険がおすすめ!」というランキングではなく、私が妊娠中に保険を探したとき、実際に調べて比較したものをまとめたものです。
あられぽ当時の私は、自分のために比較していましたが、この記事を読んでいる方にも、「こんな保険や共済があるんだ」「ここを確認すればいいんだ」と、保険を探すときの材料のひとつとして使ってもらえたらと思っています!
妊娠・出産に関する保険・共済を11商品調べてみた
ここからは、私が妊娠中に実際に調べて、比較表にまとめた保険・共済11商品を紹介します。
商品によって確認するポイントが違ったり、細かい条件があったり、調べれば調べるほど「これって自分の場合はどうなんだろう?」と分からなくなることもあったので、できるだけ同じ項目で比較できるように、表にまとめてみました。
生命保険会社の医療保険「3商品」
まず調べたのが、一般的な生命保険会社の医療保険です。
今回比較したのは、こちらの「3商品」。
- ネオファースト生命保険「ピタッとレディ」(販売終了)
- ネオファースト生命保険「ネオdeいりょう」
- はなさく生命保険「はなさく医療」
生命保険会社の医療保険は、保障内容を細かく選べるのが特徴です。
例えば、
- 入院保障や保障額を手厚くする
- 手術保障・死亡保障・女性疾病保障などが追加できる
- 一生涯タイプの商品もある
など、自分に合わせて自由にプランを決められるのがメリットですが、その分保険料が高くなりやすく、商品数が多くて迷いやすいといったデメリットもあります。
特に、妊娠・出産に関する保障については、商品ごとの条件を確認する必要がありました。
たとえば現在の「ネオdeいりょう」は、妊娠中でも週数に関係なく申し込み可能と案内されていますが、入院中の場合は引き受けできず、告知内容によっては特別条件が付く場合があります。
こうした細かい条件まで見ていくと、商品名だけでは判断できないことが分かります。
 1.ピタッとレディ |  2.ネオdeいりょう |  3.はなさく医療 | |
|---|---|---|---|
| 加入妊娠週数 | 週数関係なし | 週数関係なし | 週数関係なし |
| 切迫早産 | 妊娠21週目まで | ||
| 帝王切開 | 妊娠21週目まで | 契約時の妊娠は 保障対象外 次回以降は対象 | |
| 入院 | |||
| 手術 | |||
| 保険料 | お手頃プラン 25歳(1,652円~) 30歳(1,746円~) 35歳(1,761円~) お手頃プラン特約付き 25歳(2,554円~) 30歳(2,605円~) 35歳(2,603円~) | シンプルプラン(女性) 25歳(1,044円~) 30歳(1,215円~) 35歳(1,630円~) レディースプラン 25歳(1,837円~) 30歳(2,106円~) 35歳(2,716円~) | 標準プラン 25歳(3,744円~) 30歳(4,119円~) 35歳(4,384円~) 保障充実プラン 25歳(4,544円~) 30歳(4,969円~) 35歳(5,269円~) |
| 契約期間 | 5年(更新) | 終身 | 終身 |
| その他 | 健康な場合 5万円の給付金 | 健康な場合 割引きあり ※上記保険料は割引き適用済み | |
| 公式サイト | 販売終了 | https://neofirst.co.jp/product/iryo/ | https://www.life8739.co.jp/product/iryo/tokuchou |
各商品の「特徴・保険料・保障内容・注意点」などについては、以下にまとめています。
1.ピタッとレディの「特徴・保険料・保障内容」
ネオファースト生命保険の「ピタッとレディ」は、 入院・出産・女性特有疾患疾病の保障がある保険です。
追記:ネオファースト生命保険の「ピタッとレディ」は、2024年3月をもって商品の販売を終了したため、現在は契約できません。
ピタッとレディの特徴
- 妊娠週数に関係なく加入可能
- 妊娠21週目までの加入でも「異常妊娠・異常分娩による入院」を保障
- 女性特有疾患や女性に多い特定疾病などの「入院・手術」を一時金で保障
- 産後うつは、一時金で保障
- メンタル疾病保障特約の付加
- 契約期間5年(更新)
- 健康でいたら5年ごとに5万円の給付金が受け取れる
- スマホ(ネット)で申し込み申請可能
- 給付金を受け取る際は入院証明書(診断書)等が必要
- 領収書や診療明細書が必要な場合もある
- 生命保険料控除適用
- 主契約部分は一般生命保険料控除、特約部分は介護医療保険料控除適用
- 原則書類での解約
- 24時間Webサイトからのお問い合わせ可能
ピタッとレディの保険料
ピタッとレディお手頃プラン
- 25歳(1,652円~)
- 30歳(1,746円~)
- 35歳(1,761円~)
ピタッとレディお手頃プラン(特約付き)
- 25歳(2,554円~)
- 30歳(2,605円~)
- 35歳(2,603円~)
ピタッとレディの保障内容
入院
- 切迫流産・切迫早産・妊娠悪阻(つわり)・帝王切開・妊娠糖尿病・妊娠高血圧症候・腫瘍・がんなど
手術
- 緊急帝王切開、吸引分娩、鉗子分娩、異常分娩時の会陰切開、子宮摘出、子宮筋腫摘出・腫瘍・がんなど
女性特有の疾病
- 子宮筋腫、子宮内膜症、月経不順、卵巣のう腫、子宮脱、閉経周辺期障害、卵巣機能障害、女性不妊症、乳腺炎など
がん(女性特有のがんに限らない)
- 乳がん、卵巣がん、胃がん、甲状腺がん、喉頭がん、すい臓がん、子宮体がん、卵管がん、肺がんなど
2.ネオdeいりょう「特徴・保険料・保障内容」
ネオファースト生命保険の「ネオdeいりょう」は、 入院・出産・手術・先進医療の保障がある保険です。
ネオdeいりょうの特徴
- 妊娠週数に関係なく加入可能
- 妊娠中契約の場合帝王切開のみ対象外
- 健康な方は保険料が安くなる
- 入院歴、喫煙状況、体格(BMI)
- 主契約以外にも選べるオプションが豊富
- 終身保険
- スマホ(ネット)で申し込み申請可能
- 給付金を受け取る際は入院証明書(診断書)等が必要
- 領収書や診療明細書が必要な場合もある
- もし診断書が給付対象じゃない場合診断書取得にかかった費用が返金されることも
- 生命保険料控除適用
- 主契約部分は一般生命保険料控除、特約部分は介護医療保険料控除適用
- 原則書類での解約
- 24時間Webサイトからのお問い合わせ可能
ネオdeいりょうの保険料
ネオdeいりょうシンプルプラン(女性)
- 25歳(1,044円~)
- 30歳(1,215円~)
- 35歳(1,630円~)
ネオdeいりょうレディースプラン
- 25歳(1,837円~)
- 30歳(2,106円~)
- 35歳(2,716円~)
ネオdeいりょうの保障内容
入院
- 切迫早産などの異常妊娠、異常分娩など
- がん、急性心筋梗塞、脳卒中、上皮内がん等、心疾患(急性心筋梗塞を除く)、脳血管疾患(脳卒中を除く)、それ以外の病気や怪我など
手術
- 帝王切開(妊娠中契約の場合帝王切開のみ対象外)、異常分娩など
- がん、急性心筋梗塞、脳卒中、上皮内がん等、心疾患(急性心筋梗塞を除く)、脳血管疾患(脳卒中を除く)、それ以外の病気や怪我など
\ ネオdeいりょう/
3.はなさく医療の「特徴・保険料・保障内容」
はなさく生命保険の「はなさく医療」は、 入院・出産・手術・生活習慣病・女性特有疾患病気の保障がある保険です。
はなさく医療の特徴
- 妊娠週数に関係なく加入可能
- 生活習慣病等、女性特有の病気入院、女性特有の疾病等による入院手術の保障が手厚い
- 病気やケガによる入院を日帰り入院から保障
- 約1,000種類の手術を何度でも保障
- 特に入院中の3大疾病による手術は手厚く保障
- 3大疾病による入院は支払日数無制限で保障
- 3大(8大)疾病入院支払日数無制限特則を適用の場合
- 終身保険
- スマホ(ネット)で申し込み申請可能
- Webで給付金の請求が可能
- 給付金を受け取る際は診療明細書、診断書等が必要
- 生命保険料控除適用
- 主契約部分は一般生命保険料控除、特約部分は介護医療保険料控除適用
- 原則書類での解約
- Webサイトからのお問い合わせ可能
はなさく医療の保険料
はなさく医療標準プラン
- 25歳(3,744円~)
- 30歳(4,119円~)
- 35歳(4,384円~)
はなさく医療保障充実プラン
- 25歳(4,544円~)
- 30歳(4,969円~)
- 35歳(5,269円~)
はなさく医療の保障内容
入院
- 切迫早産などの異常妊娠、異常分娩、がん、女性特有疾患や病気など
手術
- 帝王切開、異常分娩など
- 乳房・子宮・卵巣・甲状腺等の女性特定手術、乳房再建術、特定不妊治療も保障
妊娠・出産にかかわる症状
- (切迫)流産、(切迫)早産、子宮外妊娠、重症妊娠悪阻、妊娠高血圧症候群、妊娠糖尿病、帝王切開、多胎分娩など
女性特有の病気
- 卵巣機能障害、卵巣のう腫、卵巣出血、卵管留膿症、子宮内膜症、子宮筋腫、子宮脱、乳腺症、乳腺炎、妊娠分娩の合併症、女性不妊症、月経不順、乳房の良性新生物、子宮の良性新生物、卵巣の良性新生物など
がん
- 上皮内がんを含む女性特有のがんに限らず保障)
\ はなさく医療/
少額短期保険(ミニ保険)「6商品」
次に調べたのが、少額短期保険です。
比較したのは、こちらの「6商品」。
- 母子保健はぐ
- ママと子どもの1000days保険
- エクセルエイド
- ディアベビー
- 新ABCおかあさん保険Ⅲ
- 太陽生命 出産保険
今回調べた少額短期保険の中には、妊娠中でも加入できる商品が複数ありました。
ただし、「妊娠中でも加入できるなら安心!」と、簡単に決められるものではありません。
- 今回の妊娠は対象外
- 一定期間は保障されない
- 更新型で長期向きではない
など、商品ごとの差がかなり大きく、妊娠週数や現在の妊娠の状況、保障される範囲、保険期間など、商品ごとに確認する必要があります。
 1.母子保健はぐ |  2.ママとこどもの 1000daysほけん |  3.エクセルエイド | |
|---|---|---|---|
| 加入妊娠週数 | 妊娠19週まで | 週数関係なし | 週数関係なし 免責期間60日 |
| 切迫早産 | 切迫早産診断時 保険金 10,000円 切迫流産診断時 保険金 10,000円 (それぞれ1回限り) ※自宅安静も含む | ||
| 帝王切開 | |||
| 入院 | 一時金10,000円 日額8,800円 (最大60日) | 日額5,000円 (1日目~最大60日) | |
| 手術 | 一時金20,000円 | 入院中手術 一時金50,000円 入院中でない手術 一時金25,000円 (どちらも60日に1回) ※同一種類の場合1回のみ | |
| 保険料 | シンプルサポート 月々950円 標準サポート 月々2,990円 手厚くサポート 月々4,950円 | シンプル1プラン 月々750円 | シンプル1プラン 25歳(1,103円) 30歳(1,175円) 35歳(1,344円) |
| 契約期間 | 1年(更新) | 1年(更新) 最大3年まで | 1年(更新) |
| その他 | 出産後 赤ちゃん保険に 自動移行 | ・出産直前申込可能 ・産後保障が切り替わる 乳腺炎診断時 保険金 20,000円 (1回限り) 子どもの入院 日額 3,000円 (最大30日間 9万円) | 日帰り入院手術対応 歯周病保障付き |
| 公式サイト | https://www.hug-hoken.com/ | https://www.nissay-plus.co.jp/mama1000_new | https://www.ansin-ssi.com/service/excelaid_iryo/ |
 4.ディアベビー |  5.ABCおかあさん保険Ⅲ |  6.太陽生命 出産保険 | |
|---|---|---|---|
| 加入妊娠週数 | 週数関係なし 免責期間31日 (妊娠分娩) | 妊娠21週まで | |
| 切迫早産 | 契約時の妊娠は 保障対象外 次回以降は対象 | ||
| 帝王切開 | 一時金なし 予定帝王切開 鉗子・吸引分娩 対象外 | ||
| 入院 | 妊娠産後うつ等 3,000~5,000円 (3日目~最大30日) 異常妊娠分娩 3,000~10,000円 (10日目~最大30日) ※帝王切開による入院も含む | 日額5,000円 (1日目~30日) 契約時の妊娠は 保障対象外 次回以降は対象 | 妊娠・産うつ 重症型妊娠高血圧症候群 後診断時 一時金最高50,000円 |
| 手術 | 三大疾病手術 女性特定手術 一時金 | 一時金50,000円 | 出産時輸血を 受けたとき 一時金最高50,000円 |
| 保険料 | A1プラン 25歳(1,370円) 30歳(1,490円) 35歳(1,590円) B1プラン 25歳(1,860円) 30歳(2,080円) 35歳(2,240円) C1プラン 25歳(2,850円) 30歳(3,320円) 35歳(3,610円) | 25歳(1,810円) 30歳(2,100円) 35歳(2,140円) | 25歳(1,394円~) 30歳(1,432円~) 35歳(1,486円~) |
| 契約期間 | 1年(更新) | 1年(更新) | 2年(更新なし) |
| その他 | 出産後 女性向けプランに 自動移行 保険料が安く | Web割引適用 (契約1年目) 月々100円お得 更新割引適用 (2年目以降) 月々200円お得 ※新ABCおかあさん保険Ⅲ ではすでに妊娠中の方は 契約ができなくなりました | 2年後満期保険金 20,000円~500,000円 |
| 公式サイト | https://www.air-ins.co.jp/pregnants/ | https://www.abc-hoken.co.jp/ | https://www.taiyo-seimei.co.jp/net_lineup/baby_birth/ |
1.母子保健はぐの「特徴・保険料・保障内容」
あいおいニッセイ同和損保の「母子保健はぐ」は、 入院・出産・自宅安静・赤ちゃん保険の保障がある保険です。
母子保健はぐの特徴
- 妊娠19週目まで加入が可能
- 産前・産後で保険の内容が自動的に切り替え
- 妊娠期間中は「妊婦保険」
- 出産後は自動的に生まれた赤ちゃんの「赤ちゃん保険」
- 育児期には「こども保険」
- 契約期間は、契約開始日から1年間で1年ごとの自動更新
- スマホ(ネット)で申請可能
- 最短1営業日で保険が開始(申し込み完了後、1~3営業日で保障開始)
- 給付金を受け取る際は診療明細書が必要
- 生命保険料控除なし
- スマホで解約可能
母子保健はぐの保険料
シンプルサポート
- 月々950円
- 妊娠中の入院、子供の病気、ママの病気
標準サポート
- 月々2,990円
- 妊娠中の入院、自宅安静、出産時、産後うつ、子供の病気、ママの病気
しっかり手厚くサポート
- 月々4,950円
- 妊娠中の入院、自宅安静、出産時、産後うつ、子供の病気、ママの病気
母子保健はぐの保障内容
入院
切迫流産・切迫早産・妊娠悪阻・妊娠糖尿病・妊娠高血圧症候群・腫瘍・がん・新型コロナウイルス等の感染症・ケガなど
手術
緊急帝王切開術・胎盤用手剥離術・子宮破裂手術など
\ 母子保健はぐ/
2.ママとこどもの1000days保険の「特徴・保険料・保障内容」
ニッセイプラスの「ママとこどもの1000days保険」は、切迫流産・切迫早産(自宅安静も含む)・乳腺炎・子供の入院の保障がある保険です。
ママとこどもの1000days保険の特徴
- 妊娠週数に関係なく加入可能
- 出産直前でも申込可能
- 全て診断時の一時金のみ
- 子供の入院と乳腺炎も保障
- 手術は保険対象外
- 保険期間は1年、最大3年(1095日)まで継続可能
- スマホ(ネット)で申請可能
- 最短1営業日で保険が開始
- 給付金を受け取る際は診療明細書が必要
- 生命保険料控除なし
- スマホで解約可能
ママとこどもの1000days保険の保険料
- 月々750円
ママとこどもの1000days保険の保障内容
産前一時金
- 切迫流産診断時1回のみ
- 切迫早産診断時1回のみ(自宅安静指示を含む)
産後
- 乳腺炎診断時1回のみ
- 子供入院(入院最大30日)
※ママとこどもの1000daysの口コミ・評判については、こちらの記事にまとめています↓
\ママとこどもの1000days保険/
3.エクセルエイドの「特徴・保険料・保障内容・注意点」
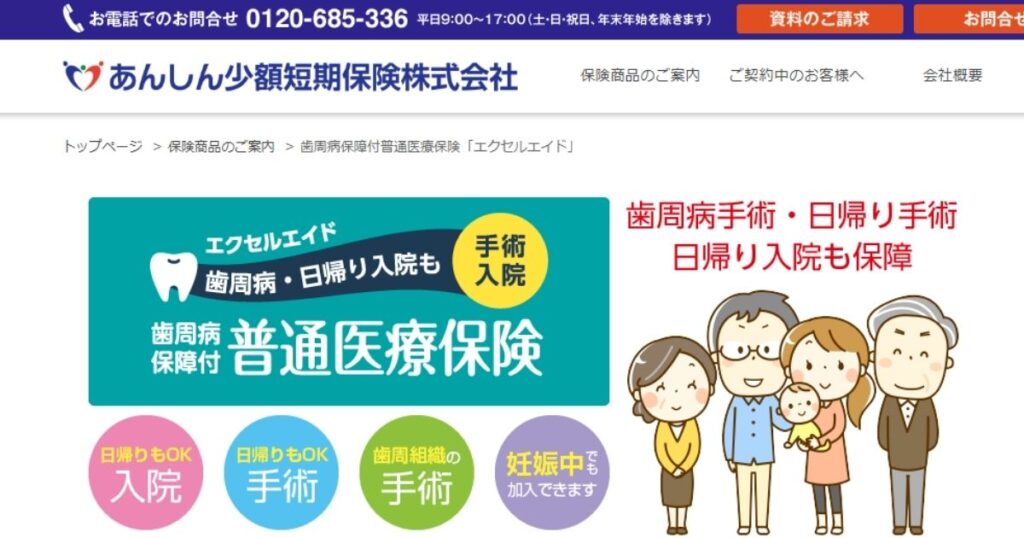
※旧エクセルエイド少額短期保険株式会社(2023年4月1日合併)
あんしん少額短期保険会社の歯周病保障付普通医療保険「エクセルエイド」は、入院・出産・歯周病・日帰り入院手術の保障がある保険です。
エクセルエイドの特徴
- 妊娠週数に関係なく加入可能
- ※免責期間があるので7カ月までが目安
- 保障内容がシンプルで1番安い
- 妊娠中でも加入できて、初年度から給付金の支払い対象
- 契約日(責任開始日)からその日を含めて60日は保障されない期間がある
- 妊娠中の入院・出産の他、歯周病手術、日帰り入院、日帰り手術も保障
- 契約期間1年(更新)
- スマホ(ネット)で申し込み申請可能
- 給付金を受け取る際は医師の診断書、入院証明書などが必要
- 生命保険料控除なし
- 解約については電話お問い合わせ
エクセルエイドの保険料
- 25歳(1,103円)
- 30歳(1,175円)
- 35歳(1,344円)
エクセルエイドの保障内容
入院
- 切迫早産、妊娠異常、歯周病、日帰り入院など
- 病気による入院
- 事故によるケガの入院
手術
- 帝王切開、日帰り手術など
- 歯周病組織の手術
- 病気による手術
- 事故による手術
エクセルエイドの注意点
体外受精を含む人工授精にてご妊娠された方、ご契約時年齢満37歳以上の方は、異常妊娠・異常出産(帝王切開等)の入院・手術の保障が対象外
エクセルエイドの口コミ・評判については、こちらの記事にまとめています↓
\歯周病保障付普通医療保険エクセルエイド/
【保険ウィズ】
\妊婦さん保険に詳しい保険代理店/
4.ディアベビー「特徴・保険料・保障内容」
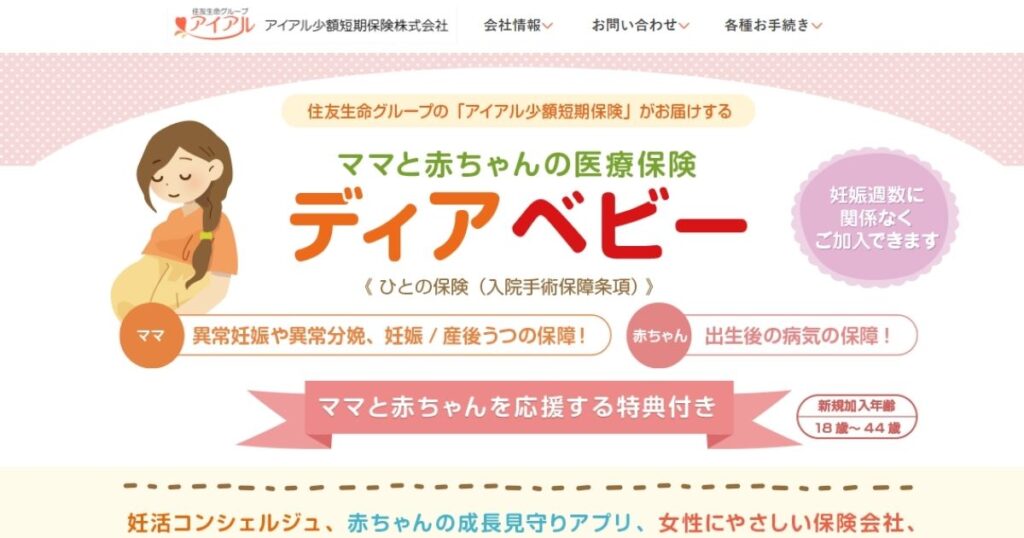
アイアル少額短期保険株式会社のママと赤ちゃんの医療保険「ディアベビー」は、入院・出産・病気・怪我・赤ちゃん保険・三大疾病手術、女性特定手術の保障がある保険です。
ディアベビーの特徴
- 妊娠週数に関係なく加入可能
- 妊娠分娩諸費用保険金は保険始期日から31日目
- がんによる手術は91日目に保障が開始
- 帝王切開は手術一時金はなし
- 帝王切開による入院は対象
- 契約期間1年
- 保障期間1年
- 出産後は「すべての女性向けプラン」に自動で移行&保険料が安くなる
- スマホ(ネット)で申し込み申請可能
- 給付金を受け取る際は医師の診断書が必要
- 生命保険料控除なし
- 解約についてはメール・電話お問い合わせ(各種お手続き受付フォーム)
ディアベビーの保険料
A1プラン
- 25歳(1,370円
- 30歳(1,490円)
- 35歳(1,590円)
B1プラン
- 25歳(1,860円)
- 30歳(2,080円)
- 35歳(2,240円)
C1プラン
- 25歳(2,850円)
- 30歳(3,320円)
- 35歳(3,610円)
ディアベビーの保障内容
入院
- 切迫早産、切迫流産、妊娠悪阻(つわり)、帝王切開、妊娠高血圧症候群など
手術
- がん・心疾患・脳血
- 管疾患の手術保障、女性特有の子宮や卵巣の摘出手術、女性特有のがん(乳がん・子宮頸がん等)など幅広く保障
※予定帝王切開・鉗子および吸引分娩は対象外
出産後の赤ちゃんの病気保障
- 子宮内低酸素症、吸引症候群、心血管障害
- 低出生体重による入院は対象外
その他
- 産後うつなどメンタル保障、怪我、病気など
\ママと赤ちゃんの医療保険ディアベビー/
【保険ウィズ】
\妊婦さん保険に詳しい保険代理店/
5.新ABCおかあさん保険Ⅲ「特徴・保険料・保障内容」
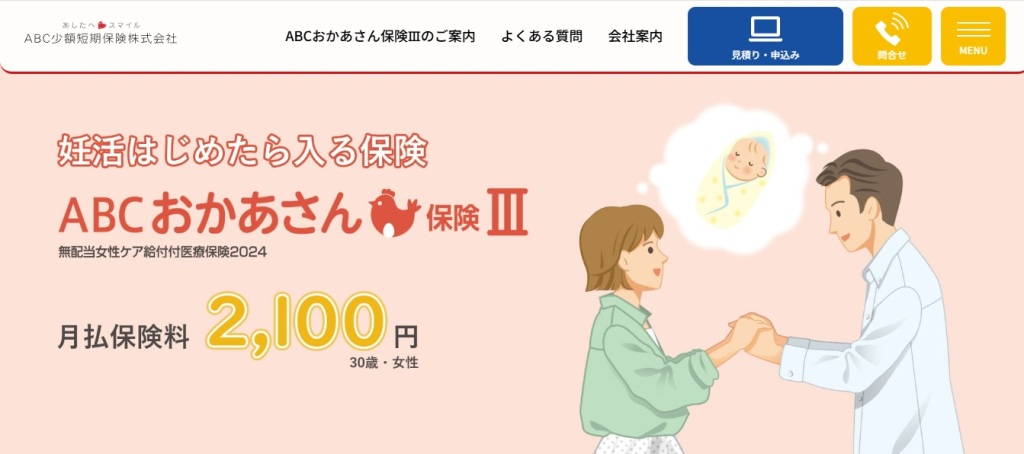
ABC少額短期保険株式会社の「新ABCおかあさん保険Ⅲ」は、入院・手術・女性ケア(特有疾患など)・先進医療・死亡の保障がある保険で、妊活中の方におすすめの保険です。
追記:「新ABCおかあさん保険」「新ABCおかあさん保険Ⅱ」→「新ABCおかあさん保険Ⅲ」に変更。
すでに妊娠中の方は契約ができなくなりました。
新ABCおかあさん保険Ⅲの特徴
- 契約後の妊娠なら自然分娩でも入院給付あり
- 帝王切開などの手術を保障
- 妊娠中の契約でも、その妊娠における帝王切開などの手術も保障
- かわりに契約時の妊娠にともなう入院は保障の対象外
- 入院や手術、死亡まで備えた総合的な保障が100歳まで
- 病気やケガの治療にともなう入院を1日目から保障
- 割引あり
- Web割引適用(契約1年目)月々100円お得
- 更新割引適用(2年目以降)月々200円お得
- がん入院、乳房の切除・再建、子宮・卵巣の全摘出など、女性の精神的な苦痛に対するケア」や「先進医療」も保障
- 契約期間1年(更新)
- スマホ(ネット)で申し込み申請可能
- 給付金を受け取る際は医師の診断書等が必要
- 生命保険料控除なし
- 解約についてはメール・電話お問い合わせ
新ABCおかあさん保険Ⅲの保険料
- 25歳(1,810円)
- 30歳(2,100円)
- 35歳(2,140円)
新ABCおかあさん保険Ⅲの保障内容
給付金
- 入院給付金、手術給付金、死亡保険金、女性ケア給付金、先進医療給付金
入院
- 上記保障内容に伴う入院など
※妊娠後の加入の場合、妊娠出産切迫早産、妊娠異常などに関する入院保障はなし
手術
- 上記保障内容に伴う入院、帝王切開など
※帝王切開等の原因が保障開始日より前に出現していた場合支払いなし
\新ABCおかあさん保険Ⅲ/
6.太陽生命 出産保険「特徴・保険料・保障内容」
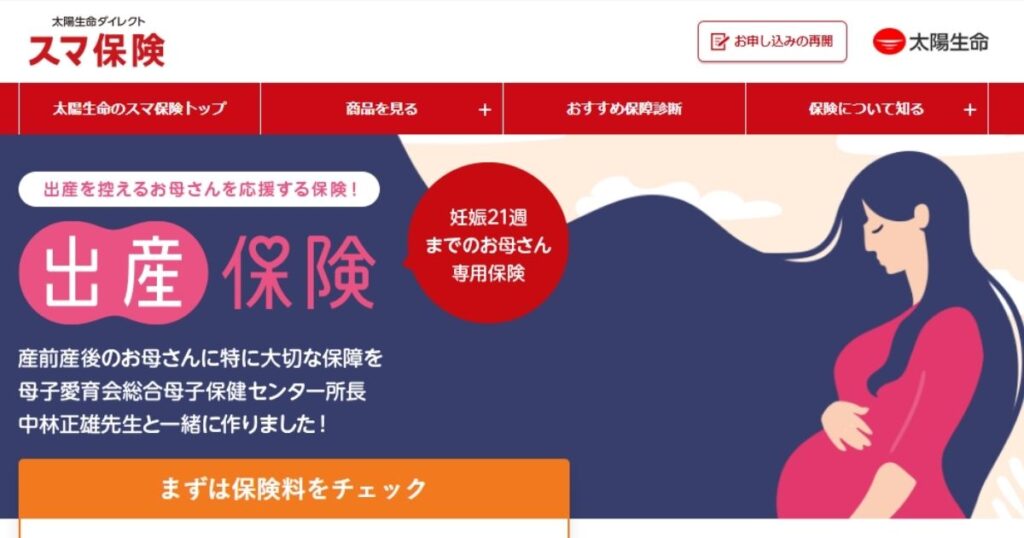
太陽生命ダイレクトの「出産保険」は、妊娠うつ、産後うつ、がんなどの3大疾病の保障がある保険です。
太陽生命出産保険の特徴
- 妊娠21週目まで加入可能
- 異常妊娠(切迫早産など)、異常分娩(帝王切開など)に対応する入院や手術の保障はない
- 妊娠うつ、産後うつと診断されたときの保障
- 最高5万円の一時金
- 重症型妊娠高血圧症候群、出産時の輸血治療の保障
- 最高5万円の一時金
- 契約期間2年(更新なし)
- 2年後満期保険金2万円が受け取れる
- 月額の保険料によって変動(20,000円~500,000円)
- スマホ(ネット)で申し込み申請可能
- 給付金を受け取る際は医師の診断書等が必要
- 生命保険料控除なし
- 解約についてはメール・電話お問い合わせ(各種お手続き受付フォーム)
太陽生命出産保険の保険料
- 25歳(1,394円)
- 30歳(1,432円)
- 35歳(1,486円)
太陽生命出産保険の保障内容
給付金
- 産前産後ケア給付金、3大疾病給付金、上皮内新生物等診断給付金、集中治療給付金、死亡給付金
妊娠うつ、産後うつ、がんなどの3台疾病の保障
- 乳がん、子宮がん、急性心筋梗塞、脳卒中上皮内新生物をはじめとする初期のがん
入院
- 上記保障内容に伴う入院など
手術
- 上記保障内容に伴う手術など
その他
- 重症型妊娠高血圧症候群、出産時の輸血治療
\太陽生命 出産保険/
共済「2商品」
そして、保険だけではなく共済も調べました。
比較したのは、こちらの「2商品」です。
- 都道府県民共済
- コープ共済 たすけあい
共済は、掛け金が比較的安く、シンプルで分かりやすいのが特徴です。
年齢によって保障内容や保障額が変わる場合があるため、細かいカスタマイズは少なめですが、医療保障と死亡保障がセットのことが多く、掛け金や保障内容は商品によって異なり、民間の保険とは仕組みや条件も違います。
最初は「保険と共済って、そもそも同じように比較していいのかな?」とも思ったのですが、
「妊娠中に加入できるか」
「今回の妊娠・出産が保障されるか」
「入院や手術はどうなるか」
という、私が知りたかった部分を同じように確認していきました。
 1.都道府県民共済 |  2.コープ共済 | |
|---|---|---|
| 加入妊娠週数 | 週数関係なし | 週数関係なし 多胎妊娠でも 加入可能 |
| 切迫早産 | ||
| 帝王切開 | 保障開始後1年以内の 帝王切開対象外 | 5年以内に帝王切開での 出産があった場合対象外 |
| 入院 | 日額6,000円~ 女性入院時諸費用サポート +日額2,000円~ (1日目から184日分) | |
| 手術 | ||
| 月掛金 | 月々2,000円~5,000円 加入する都道府県によって 月掛金・保障内容が大きく変わる | 大人向けコース(女性) 月々2,000円 月々3,000円 月々4,000円 |
| 契約期間 | 1年(更新) | 1年(更新) |
| その他 | 割戻金分返金あり | 割戻金分返金あり |
| 公式サイト | https://www.kyosai-cc.or.jp/yakusoku/ | https://coopkyosai.coop/thinking/lineup/tasukeai/adult/ |
1.都道府県民共済「特徴・月掛金・保障内容・注意点」
都道府県民共済は、病気・ケガ・入院・手術・死亡などの保障がある共済です。
都道府県民共済の特徴
- 県民共済共済への加入は保険会社の保険商品と異なり、まず「組合員」になる必要がある
- 1口100円~(組合員を脱退する時に全額を払戻し)
- 健康告知内容に該当しなければ妊娠中の加入も可能
- 帝王切開の経験がある方は要確認
- 帝王切開も保障の対象
- 保障開始後1年以内の帝王切開については対象外
- 帝王切開だけでなく、医療的行為が行われたと判断された場合は対象
- スマホ(ネット)で申し込み申請可能
- 契約期間1年(更新)
- 保障開始は初回掛金を払いこんだ翌月1日
- 給付金を受け取る際は医師の診断書等が必要
- 生命保険料控除あり
- 解約についてはお問い合わせ
- 毎年1回剰余金が生じた時は、払込掛金に応じて割戻金分のお金が戻ってくる
都道府県民共済の月掛金
- 2,000円~5,000円
- 加入する都道府県によって月掛金が変わる
都道府県民共済の保障内容
- 加入する都道府県によって受けられる保障内容が変わる
- 原則、自分が住んでいる地域の共済にしか加入できない
- 誘発分娩、吸引分娩、会陰切開など、その後スムーズに自然分娩となった場合は適適用されない。
- 出産の状況によっては医療行為として保障対象
入院
- 帝王切開、切迫早産、切迫流産、妊娠悪阻など、妊娠分娩にかかわる異常疾患を原因とする入院
手術
- 手術の場合は、病気の治療を目的とした入院・手術として保障対象
- 異常分娩時の医療行為は保障対象
都道府県民共済の注意点
- 県民共済は、基本の総合保障型には手術の保障がないので、医療特約や医療共済への加入も必要
- 総合保障型、入院保障2型に医療特約を付ける形で加入可能
- 医療特約は単独加入は不可
- 共済が存在していない都道府県がある
- 福井県、鳥取県、高知県、徳島県、沖縄県
- 引っ越しをした場合、移管手続きや解約が必要なこともある
- 契約を継続も可能
- 県によって割戻金の金額が異なる
\都道府県民共済/
2.コープ共済 たすけあい「特徴・月掛金・保障内容・注意点」
コープ共済の「たすけあい大人向けコース(女性)」は、病気・ケガ・入院・手術・死亡などの保障がある共済です。
コープ共済の特徴
- コープ共済への加入は保険会社の保険商品と異なり、まず「組合員」になる必要がある
- 1口500円~1000円(組合員を脱退する時に全額を払戻し)
- 妊娠中加入可能
- 多胎妊娠の場合でも加入できる
- 5年以内に帝王切開での出産がある場合対象外
- 帝王切開、切迫早産でも、スムーズに保障がおりる
- 帝王切開などの女性特有の病気では保障金が増額される
- 異常分娩や異常妊娠も対象
- 帝王切開だけでなく、医療的行為が行われたと判断される場合は共済金が支払われる
- 妊娠・出産以外の病気も保障範囲が広い
- スマホ(ネット)で申し込み申請可能
- 保障開始は初回掛金を振り替えられた日の翌日午前0時から
- 給付金を受け取る際は医師の診断書等が必要
- 生命保険料控除あり
- 解約についてはお問い合わせ(コープ共済センター コールセンター)
- 毎年1回剰余金が生じた時は、払込掛金に応じて割戻金分のお金が戻ってくる
コープ共済の月掛金
たすけあい女性コース
- 月々2,000円
- 月々3,000円
- 月々4,000円
コープ共済の保障内容
入院
- 帝王切開、切迫早産、切迫流産、妊娠悪阻など、妊娠分娩にかかわる異常疾患を原因とする入院
手術
- 手術の場合は、病気の治療を目的とした入院・手術として保障対象
- 異常分娩時の医療行為は保障対象
コープ共済の注意点
- 誘発分娩、吸引分娩、会陰切開など、その後スムーズに自然分娩となった場合は適用されない。
- 出産の状況によっては医療行為として保障対象。
\コープ共済たすけあい大人向けコース/
11商品を実際に比較する時、私が確認したこと
まず、今回調べたのはこの11商品です。
| 種類 | 商品 |
|---|---|
| 生命保険会社の医療保険「3商品」 | ピタッとレディ(販売終了) |
| ネオdeいりょう | |
| はなさく医療 | |
| 少額短期保険(ミニ保険)「6商品」 | 母子保健はぐ |
| ママとこどもの1000days保険 | |
| エクセルエイド | |
| ディアベビー | |
| 新ABCおかあさん保険Ⅲ | |
| 太陽生命 出産保険 | |
| 共済「2商品」 | 都道府県民共済 |
| コープ共済 たすけあい |
私はこの11商品について、「妊娠中の今、自分が入れるのか?」という目線で、一つずつ調べていきました。
ただ、実際に比較してみると、ここで新たな問題が出てきました。
商品をたくさん調べても、
「私の場合、本当に加入できる?」
「加入できたとして、今回の妊娠は保障される?」
「切迫早産で入院したら?」
「帝王切開になったら?」
というところが、どうしても自分だけでは判断しきれなかったんです。
あられぽそこで私は、できるだけ同じ条件で比較できるように、次のポイントを確認しました。
①今回の妊娠・出産は保障対象になる?
私が一番気になったのが、ここです。
「妊娠中でも加入できます」と書いてあっても、加入できることと、今回の妊娠・出産が保障されることは別。
ここは商品によって条件が違うので、かなり注意して見ました。
妊娠中だからこそ、「今から入って、今回の出産に備えられるのか?」を知りたかったんです。
②切迫早産や帝王切開は保障される?
次に確認したのが、妊娠・出産に関する保障です。
私自身、1人目の妊娠で突然入院を経験したこともあり、
- 切迫早産などで入院した場合
- 帝王切開になった場合
- 妊娠・出産に関連する手術をした場合
などについて、どこまで保障されるのかを調べました。
ただ、ここも単純に「帝王切開なら保障される」と判断できるわけではなく、商品ごとの支払条件を確認する必要がありました。
③入院保障はどれくらい?
妊娠中の私が気になっていたのは、やっぱり入院です。
妊娠中は、切迫早産などで入院が長引く可能性もあります。
そこで、
- 入院した場合にいくら受け取れるのか
- 1日あたりなのか、一時金なのか
- 支払限度はあるのか
などを確認しました。
「入院保障あり」と書いてあっても、その内容は商品によって違います。
④手術保障の対象範囲は?
帝王切開になる可能性も考えて、手術保障についても確認しました。
ただ、手術保障も「手術なら何でも対象」というわけではありません。
どの手術が対象なのか、給付条件はどうなっているのかなど、商品ごとの確認が必要でした。
⑤保険料はいくら?
もちろん、保険料も比較しました。
保障が手厚くても、毎月の負担が大きければ続けるのは難しいですよね。
当時の私は、「今の妊娠に備えたいけれど、出産後も無理なく続けられるものなのか」というところも気になっていました。
そのため、単純に保険料の安さだけではなく、保障内容と合わせて見るようにしました。
⑥出産後も継続できる?
最後に確認したのが、出産後についてです。
妊娠中だけの一時的な保障なのか、それとも出産後もそのまま続けられるのか。
せっかく加入するなら、その後のことも考えておきたいと思いました。
こうして見ていくと、私が知りたかったのは単純に「妊娠中に入れる保険はどれ?」ではなかったんですよね。
だからこそ、11商品を並べて比較してみました。
でも…。ここまで調べても、最後まで自分では判断できなかったことがありました。
11商品を調べても、結局分からなかったこと
ここまで読んで、「11商品も比較したなら、もう決められそうじゃない?」と思うかもしれません。
私も、最初はそう思っていました。
比較表を作って、「この保険は妊娠中でも入れる」「これは入院保障がある」「これは帝王切開が対象になる」と、一つずつ調べていけば、自分に合うものが見つかると思っていたんです。
でも、実際に調べてみると、細かい条件まで自分だけで判断するのは、そう簡単ではありませんでした。
あられぽ特に、11商品を調べてみて「比較すること」と「自分に合うものを判断すること」は、別なんだなと感じました。
そこで私は、保険そのものをさらに探すのではなく、「妊娠中の保険について相談できるところを探してみよう」と思いました。
そこで次に調べたのが、保険相談サービスです。
私が実際に比較したのは、
- ガーデン
- 保険見直しラボ
- ベビープラネット
この3つ。
この3つを調べて、最終的に私はベビープラネットを選び、実際に相談してみました。
次は、なぜこの3つを比較したのか、そして実際に相談してみてどうだったのかを書いていきます。
妊娠・出産について相談できそうな保険相談先を3つ比較
11商品を自分で調べても、「結局、私の場合はどうなんだろう?」という疑問が残りました。
そこで今度は、妊娠中の保険について相談できるところを探してみることに。
私が候補にしたのは、
- ガーデン
- 保険見直しラボ
- ベビープラネット
の3つでした。
もちろん、ここでも「どこが一番いいか」というより、「妊娠中の私が相談するなら、どこで話を聞けそうか」という目線で比較しました。
私が保険相談を選ぶときに見たポイント
保険相談を探すときも、ただ「無料相談だから」という理由では決めませんでした。
今回の目的は、保険をたくさん紹介してもらうことではなく、「妊娠中の今、自分が入れる保険について知りたい」ということ。
そのため、私が確認したのは、
- 妊娠中でも相談できるか
- 妊娠・出産に関する相談に対応しているか
- 複数の保険商品を比較できるか
- オンラインなど、自分が相談しやすい方法があるか
- 自分の状況を話したうえで相談できそうか
といったところでした。
1.ガーデン
公式サイト:保険の無料相談サイト「ガーデン」
まず調べたのが「ガーデン」です。
妊娠中の保険について調べているときに見つけて、候補の一つにしました。
私の場合は、「妊娠中でも入れる保険について相談できるなら、一度話を聞いてみたい」という気持ちで調べました。
公式サイト:保険の無料相談サイト「ガーデン」
2.保険見直しラボ
公式サイト:保険相談サイトNO.1「保険見直しラボ」
次に調べたのが「保険見直しラボ」です。
名前を知っている人も多い保険相談サービスなので、候補に入れました。
公式サイトでも、妊娠中でも加入できる場合がある一方、現在の妊娠に関する病気は保障対象外になることがあると案内されています。
また、複数の保険会社の商品を比較しながら相談できる仕組みも案内されています。
私が知りたかったのも、まさに「今の私の場合、どんな選択肢があるの?」という部分でした。
公式サイト:保険相談サイトNO.1「保険見直しラボ」
3.ベビープラネット
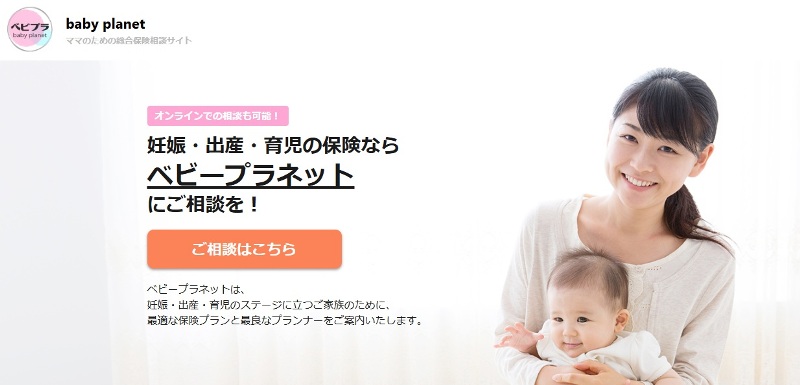
公式サイト:妊娠・出産・育児の保険「ベビープラネット」
そして、もう一つ候補にしたのが「ベビープラネット」です。
妊娠・出産について調べていた私にとって、こちらも気になる相談先でした。
公式サイト:妊娠・出産・育児の保険「ベビープラネット」
ここまで3つを調べて、「どこに相談してみよう?」と比較。
あられぽ最終的に私は、「ここに一度相談してみようかな」と思って選んだベビープラネットに相談してみることにしました。
次は、私がベビープラネットを選んだ理由と、実際に相談してみてどうだったのかを紹介します。
ベビープラネットを選んで、実際に相談してみた
3つの保険相談先を調べて、最終的に私が選んだのがベビープラネットでした。
ここまで自分で11商品を比較してきたものの、「私の場合、本当に加入できるの?」「今回の妊娠は保障されるの?」という疑問は、やっぱり残っていたので、実際に相談してみることにしました。
実際の相談はオンラインで
私の場合は、紹介してもらったFPさんとオンラインで相談しました。
1回目は、妊娠中でも入れる保険について。
当時は、
- 今からでも間に合うのか
- 持病があっても入れるのか
- 今回の妊娠にどんな備えができるのか
などが気になっていました。
2回目は、保険とは別に、教育資金や家計、将来に向けた備えなど、子育て世代のお金についても相談しました。
相談しても、最終的には保険に加入しませんでした
ここは、この記事で書いておきたいところです。
私はベビープラネットに相談した結果、新しく保険を契約したわけではありません。
すでに加入している保険との兼ね合いもあり、最終的には「今は加入しない」という選択になりました。
それでも、「相談したのに契約しなかった」=意味がなかったとは感じず、むしろ自分で11商品を調べて、それでも分からなかったことを相談できたことで、「今の自分は何が不安なのか」「どこまで備えたいのか」を整理することができました。
私にとっては、保険に加入することよりも、自分たちのお金について一度考えるきっかけになったことの方が大きかったです。
ベビープラネットの相談の流れや、実際に利用して感じたメリット・デメリットについては、別の記事で詳しくまとめています。
次は、今回11商品を比較して、さらに実際に保険相談までした経験を通して、私が感じたことをまとめます。
妊娠中の保険は「不安を整理する」ことから始めてもいい
11個の保険や共済を調べて、さらに実際に保険相談も利用してみて、私が感じたのは、「保険に入らなきゃ」と急いで決めるより、まず自分が何を不安に思っているのかを整理することが大切だったということでした。
私の場合は、
- 今回の妊娠で入院になったらどうしよう
- 切迫早産になったら?
- 帝王切開になったら?
- 今から加入できる保険はある?
- 今加入している保険で足りている?
- 出産後や子どもの教育費はどう考えればいい?
など、いろいろな不安が混ざっていました。
最初は「妊娠中でも入れる保険を探そう」と思っていたのですが、調べていくうちに、「何に備えたいのか」を自分でもう少し整理したほうがいいかもしれないと思うようになりました。
家族にとって必要な備えを考えるきっかけになった
今回、実際に保険先を比較。そして最終的にベビープラネットの保険相談を利用してみて、「保険に入ること」そのものより、自分や家族にとって必要な備えを考えることが大切なんだなと実感しました。
実際に相談してみると、妊娠中の保険だけではなく、その後の教育費や家計についても考えるきっかけになりました。
私自身も、最初は「妊娠中でも入れる保険はどれ?」というところから始まりました。でも、最後には「今の自分たちに本当に必要な保障は何だろう?」と考えるところまでたどり着きました。
あられぽ「今の自分たちは何を心配しているのか」「これから何を考えていけばいいのか」を整理できたことは、相談してよかったと感じた部分です。
妊娠中は、ただでさえ考えることがたくさんあります。
だからこそ、最初からすべてを自分で判断しようとせず、「まず調べてみる」「比較してみる」「分からないところは相談してみる」という順番でもいいのだと思います。
妊娠中の保険について調べている方にとって、この記事がそのきっかけのひとつになればと思っています。
実際の相談の流れや、どんなことを聞かれたのか、利用して感じたメリット・デメリットについては、こちらの記事にまとめています。
まとめ|妊娠中の保険は「調べる・比べる・相談する」から
妊娠中でも加入できる保険や共済はあります。
ただ、今回実際に調べてみて分かったのは、「妊娠中でも加入できる」ことと、「今回の妊娠・出産が保障される」ことは別ということでした。
私自身、1人目の妊娠で突然の入院を経験したことをきっかけに、2人目の妊娠中に保険を調べ始めました。
実際に11個の保険・共済商品を比較してみましたが、それだけでは「自分の場合はどうなの?」という疑問が残り、最終的には保険相談も利用しました。
実際に相談した結果、私は新しい保険には加入しませんでした。
でも、調べたり相談したりしたことで、自分たちにとって何が不安なのか、どんな備えが必要なのかを考えるきっかけにはなりました。
妊娠中の保険を探しているなら、最初から「どの保険に入るか」を決めるのではなく、「調べる → 比較する → 分からないことを相談する」という順番で考えてみてもいいと思います。
この記事が、妊娠中の保険について調べている方の参考になればうれしいです。

コメント