妊娠中でも入れる保険や共済はある?
帝王切開や切迫早産による入院に備えたいけれど、妊娠してからでも加入できるのか、気になっている方もいるのではないでしょうか。
妊娠中でも申し込みを検討できる医療保険や共済はあります。ただし、加入できることと、今回の妊娠・出産に伴う入院や手術が保障されることは別です。
商品によって、加入条件や保障開始日、免責期間、過去の妊娠・出産歴による制限などが異なります。
この記事では、妊娠中に申し込みを検討できる次の3商品を比較します。
- ネオファースト生命「ネオdeいりょう」
- あんしん少額短期保険「エクセルエイド」
- コープ共済「たすけあい 大人向けコース(女性)」
それぞれの保障内容や保険料、加入時の注意点に加え、切迫早産や帝王切開に備える際に確認したいポイントも紹介します。
 あられぽ
妊娠中の保険選びで迷っている方は、自分の妊娠経過や必要な保障と照らし合わせながら、参考にしてみてください。
妊娠中に検討できる保険・共済3選の比較表
妊娠中に加入を検討できる医療保険・共済として、ネオdeいりょう、エクセルエイド、コープ共済の3つを比較します。
 1.ネオdeいりょう 生命保険(民間保険) |  2.医療保険エクセルエイド 少額短期保険・ミニ保険(民間保険) |  3.コープ共済たすけあい 日本共済協会(共済) | |
|---|---|---|---|
| 加入妊娠週数 | 週数関係なし (加入条件有り) | 週数関係なし (加入条件有り) 免責期間60日 | 週数関係なし (加入条件有り・ 多胎妊娠でも 加入可能) |
| 今回の妊娠・出産の保障 | 告知内容や 契約条件の 確認が必要 | 条件を満たせば 対象の場合あり | 加入条件・ 支払条件の 確認が必要 |
| 切迫早産 | |||
| 帝王切開 | 審査結果により 保障条件が付く 場合があり | 過去帝王切開での 出産があった場合 対象外となることがある | |
| 入院 | 日額5,000円 (1日目~最大60日) | 日額6,000円~ 女性入院時諸費用サポート +日額2,000円~ (1日目から184日分) | |
| 手術 | 入院中手術 一時金50,000円 入院中でない手術 一時金25,000円 (どちらも60日に1回) ※同一種類の場合1回のみ | ||
| 保険料 | シンプルプラン(女性) 25歳(1,044円~) 30歳(1,215円~) 35歳(1,630円~) レディースプラン 25歳(1,837円~) 30歳(2,106円~) 35歳(2,716円~) | シンプル1プラン 25歳(1,103円) 30歳(1,175円) 35歳(1,344円) | 大人向けコース(女性) 月々2,000円 月々3,000円 月々4,000円 |
| 契約期間 | 終身 | 1年(更新) | 1年(更新) |
| その他 | 健康な場合 割引きあり ※上記保険料は割引き適応済み | 日帰り入院手術対応 歯周病保証付き | 割戻金分返金あり |
| 公式サイト | https://neofirst.co.jp/product/iryo/ | https://excel-aid.jp/pregnant/ | https://coopkyosai.coop/portal/pregnancy.html |
※保障内容や保険料は、契約プラン・年齢・告知内容などによって異なります。申し込み前に各公式サイトで最新の条件を確認してください。
①ネオdeいりょう|妊娠中でも申し込み可能な医療保険
第一ネオ生命の「ネオdeいりょう」は、入院や手術などに備える終身型の医療保険です。
妊娠中でも申し込みが可能で、公式サイトでは妊娠週数に関係なく申し込めると案内されています。ただし、入院中の場合は申し込めず、告知内容などによっては保障に特別な条件が付くことがあります。
ネオdeいりょうを検討するときのポイント
- 妊娠中でも申し込みは可能。ただし、入院中は申し込めません。
- 告知内容などによっては、保障に特別な条件が付く場合があります。
- 健康な方は保険料が安くなる場合がある(入院歴、喫煙状況、体格(BMI))
- 契約時に妊娠の可能性がある
- 帝王切開などの手術が支払い対象となる場合でも、個別の契約条件の確認が必要です。
- 主契約以外にも選べるオプションが豊富
- スマホ(ネット)で申し込み申請可能
- 給付金を受け取る際は入院証明書(診断書)等が必要
- 領収書や診療明細書が必要な場合もある
- 生命保険料控除適応
- 主契約部分は一般生命保険料控除、特約部分は介護医療保険料控除適用
- 原則書類での解約
- 24時間Webサイトからのお問い合わせ可能
妊娠中の申し込みと帝王切開の保障
ネオdeいりょうでは、帝王切開などの異常妊娠・異常分娩に伴う所定の手術が、給付金の支払い対象となる場合があります。
ただし、妊娠中に申し込む場合は、審査の結果、一定期間、特定の部位などが保障対象外となる条件が付く可能性があるため、加入できることと、今回の妊娠・出産に伴う入院や手術が保障されることは分けて考える必要があります。
あられぽ妊娠中に加入を検討する場合は、申し込み前に、今回の妊娠・出産に関する保障にどのような条件が付く可能性があるのか、保険会社に確認しておきましょう。
また、終身型の医療保険なので、妊娠・出産後も続けて医療保障を備えたい方は、保障内容や保険料を確認して検討しましょう。
ネオdeいりょうの保険料
ネオdeいりょうシンプルプラン(女性)
- 25歳(1,044円~)
- 30歳(1,215円~)
- 35歳(1,1630円~)
ネオdeいりょうレディースプラン
- 25歳(1,837円~)
- 30歳(2,106円~)
- 35歳(2,716円~)
ネオdeいりょうの保証内容
入院
- 切迫早産などの異常妊娠、異常分娩など
- がん、急性心筋梗塞、脳卒中、上皮内がん等、心疾患(急性心筋梗塞を除く)、脳血管疾患(脳卒中を除く)、それ以外の病気や怪我など
手術
- 帝王切開(妊娠中契約の場合帝王切開のみ対象外)、異常分娩など
- がん、急性心筋梗塞、脳卒中、上皮内がん等、心疾患(急性心筋梗塞を除く)、脳血管疾患(脳卒中を除く)、それ以外の病気や怪我など
\ ネオdeいりょう/
②エクセルエイド|妊娠中でも申し込みを検討できる医療保険
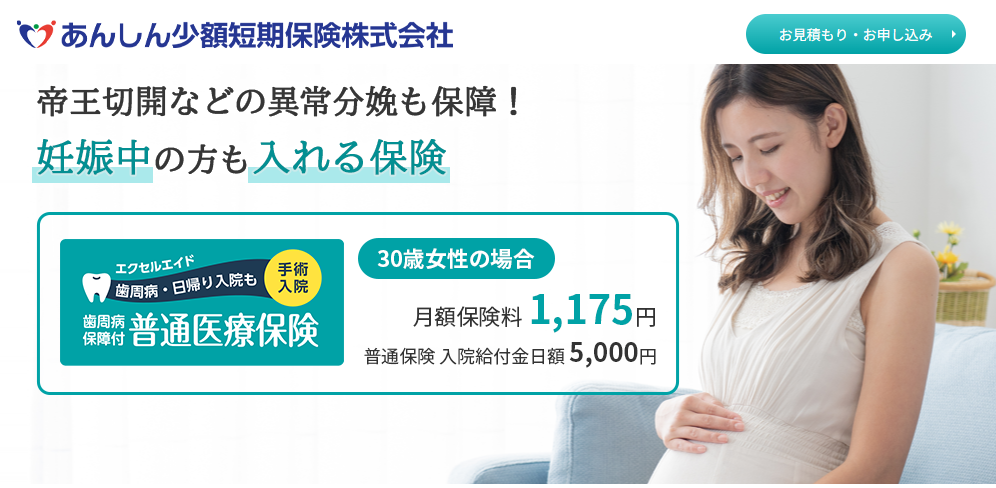
※旧エクセルエイド少額短期保険株式会社(2023年4月1日合併)
あんしん少額短期保険の「エクセルエイド」は、入院や手術に備えられる医療保険です。
妊娠中でも申し込みが可能で、公式サイトでは妊娠週数にかかわらず加入できると案内されています。
また、加入時点で医師から異常妊娠・異常出産の可能性を指摘されていない場合は、帝王切開などの異常分娩も保障対象となります。
繰り返しとなりますが、申し込みができることと、今回の妊娠・出産に関する入院や手術が保障されることは別です。加入条件や免責期間について、事前に確認しておきましょう。
エクセルエイドを検討するときのポイント
- 妊娠中でも申込みを検討できる
- 異常分娩の保障は、加入時の医師の指摘状況などによって異なる
- 帝王切開などの異常分娩は、加入時の医師の指摘状況などによって保障対象外となる場合がある
- 初年度は、ケガを除く病気による入院・手術に60日間の免責期間がある
- 不妊治療中または不妊治療を予定している方は加入できないと案内されている
- 契約日(責任開始日)からその日を含めて60日は保障されない期間がある
- 妊娠中の入院・出産の他、歯周病手術、日帰り入院、日帰り手術も保証
- 契約期間1年(更新)
- スマホ(ネット)で申し込み申請可能
- 給付金を受け取る際は医師の診断書、入院証明書などが必要
- 解約については電話お問い合わせ
妊娠中でも申し込みを検討できますが、免責期間には注意が必要です。
注意したいのは初年度の60日間の免責期間
エクセルエイドには、初年度契約に限り、ケガを除く病気による入院・手術について、契約日から60日間の免責期間があります。
つまり、申し込んですぐに病気による入院や手術を受けても、免責期間中は原則として給付金が支払われません。
あられぽもし妊娠中に加入を検討する場合は、妊娠週数だけで判断せず、保障が始まる日と免責期間を確認することが大切です。
エクセルエイドの保険料
- 25歳(1,103円)
- 30歳(1,175円)
- 35歳(1,344円)
エクセルエイドの保証内容
エクセルエイドの主な保障内容は、次のとおりです。
- 入院給付金: 1日につき5,000円
- 入院中の手術給付金: 1回につき50,000円
- 入院中以外の手術給付金: 1回につき25,000円
入院
- 切迫早産、妊娠異常、歯周病、日帰り入院など
- 病気による入院
- 事故によるケガの入院
手術
- 帝王切開、日帰り手術など
- 歯周病組織の手術
- 病気による手術
- 事故による手術
\エクセルエイド/
③コープ共済「たすけあい」|妊娠中も加入を検討できる共済
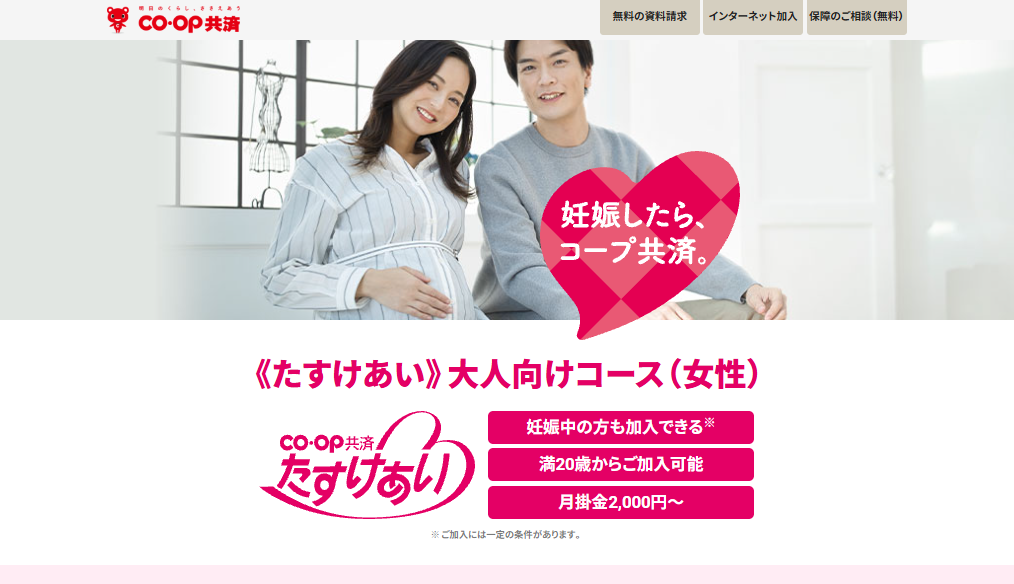
コープ共済の「たすけあい 大人向けコース(女性)」は、病気やケガによる入院・手術などに備えられる共済です。
月掛金2,000円・3,000円・4,000円のコースがあり、妊娠中でも一定の条件を満たせば加入を申し込めます。
あられぽ女性向けコースでは、病気やケガによる入院保障に加え、所定の手術なども保障されます。ただし、正常分娩は共済金の支払い対象ではありません。
コープ共済を検討するときのポイント
- 正常分娩は共済金の支払い対象ではない。
- コープ共済への加入は保険会社の保険商品と異なり、まず「組合員」になる必要がある
- 1口500円~1000円(組合員を脱退する時に全額を払戻し)
- 月掛金2,000円から、女性向けの入院・手術保障を検討できます。
- 病気やケガによる入院・所定の手術などに備えられる
- 過去の帝王切開歴や現在の妊娠経過によって、加入条件や保障に制限が付く場合がある
- 妊娠中でも一定の条件を満たせば申し込みが可能
- 多胎妊娠の場合でも加入出来る
- 妊娠・分娩に伴う異常について、すでに検査や治療などを受けている場合は申し込めないことがある
- 異常分娩や異常妊娠も対象
- 妊娠・出産以外の病気も保障範囲が広い
- スマホ(ネット)で申し込み申請可能
- 保障開始は初回掛金を振り替えられた日の翌日午前0時から
- 給付金を受け取る際は医師の診断書等が必要
- 生命保険料控除あり
- 解約についてはお問い合わせ(コープ共済センター コールセンター)
- 毎年1回剰余金が生じた時は、払込掛金に応じて割戻金分のお金が戻ってくる
妊娠中の加入条件に注意
帝王切開や切迫早産による入院は、契約内容や加入時の条件などを満たせば、共済金の支払い対象となる場合があります。
ただし、妊娠中に加入を検討する場合は、健康状態についての告知事項を確認する必要があり、すでに異常を指摘され、検査・診察・治療などを受けている場合は、加入自体ができないことがあります。
例えば、現在妊娠中で、切迫早産・切迫流産・逆子・妊娠高血圧症候群などの異常により、健康保険適用の検査や診察、治療、薬の処方、通院指示などを受けている場合は、申し込めません。
また、過去5年以内に帝王切開を受けたことがある場合は、条件付きで加入できるケースがあります。その場合、申し込みから2年以内に開始した妊娠・分娩に関する入院や手術などが保障されない条件が付くことがあります。
「加入できるか」と「今回の妊娠・出産が保障されるか」は別々に確認することが大切です。
コープ共済の月掛金
たすけあい女性コース
- 月々2,000円
- 月々3,000円
- 月々4,000円
コープ共済の保証内容
入院
帝王切開、切迫早産、切迫流産、妊娠悪阻など、妊娠分娩にかかわる異常疾患を原因とする入院
手術
- 手術の場合は、病気の治療を目的とした入院・手術として保証対象
- 異常分娩時の医療行為は保障対象
\コープ共済たすけあい大人向けコース/
ここからは、妊娠中に医療保険や共済を選ぶときに確認したい3つのポイントを紹介します。
妊娠中に保険・共済を選ぶときの3つのポイント
妊娠中に医療保険や共済への加入を検討するときは、保険料だけでなく、保障内容や加入条件も確認することが大切です。
特に、帝王切開や切迫早産による入院に備えたい方は、次の3つのポイントをチェックしておきましょう。
1. 今回の妊娠・出産が保障対象になるか確認する
妊娠中でも申し込める医療保険や共済はありますが、加入できることと、今回の妊娠・出産に伴う入院や手術が保障されることは別です。
健康状態や告知内容、過去の妊娠・出産歴などによっては、加入できなかったり、保障に条件が付いたりする場合があります。
帝王切開や切迫早産による入院に備えたい方は、申し込み前に次の点を確認しましょう。
- 今回の妊娠・出産に伴う入院や手術が保障対象になるか
- 現在の妊娠経過や検査・治療歴が加入条件に影響するか
- 過去の帝王切開や異常妊娠・異常分娩による制限がないか
不明な点があれば、保険会社や共済に直接問い合わせ、自分の状況に合った説明を受けてから判断しましょう。
2. 保障開始日と免責期間を確認する
申し込みや契約ができても、すぐにすべての保障が受けられるとは限りません。
商品によっては、契約後の一定期間、病気による入院や手術が保障されない「免責期間」が設けられています。
例えば、エクセルエイドには、初年度の病気による入院・手術について60日間の免責期間があります。
妊娠中に加入を検討する場合は、保障がいつから始まるのか、免責期間があるのか、今回の妊娠・出産にどのような支払条件が適用されるのかを確認しましょう。
3. 保険料と保障内容のバランスを考える
保険料の安さだけでなく、どのような場合に、いくらの給付金を受け取れるのかも比較しましょう。
確認したい項目は、次のとおりです。
- 入院給付金の日額と支払限度日数
- 手術給付金の金額と対象となる手術
- 女性特有の病気などに対する上乗せ保障の有無
- 保険料や掛金を無理なく払い続けられるか
- 妊娠・出産後も保障を継続したいか
また、新たに加入する商品だけでなく、すでに加入している保険や共済の保障内容も確認しておきましょう。
あられぽ現在の契約で必要な保障が確保できていれば、新たに加入する必要がない場合もあります。貯蓄や家計の状況も踏まえ、自分に合った備え方を検討できると良いと思います。
切迫早産や帝王切開の入院は医療保険の保障対象になる?
妊娠中に医療保険や共済への加入を検討する理由のひとつに、切迫早産による入院や帝王切開への備えがあります。
正常分娩は原則として公的医療保険の対象外ですが、帝王切開や、治療が必要な切迫早産などは、健康保険が適用される場合があります。
ただし、健康保険が適用されることと、加入している民間の医療保険や共済から給付金を受け取れることは別なので、給付の対象となる入院や手術、加入時の条件などは、契約ごとに確認する必要があります。
切迫早産による入院の場合
切迫早産で入院し、健康保険が適用される治療を受けた場合、原則として医療費の自己負担が発生します。
切迫早産による入院は、症状や妊娠週数、治療経過などによって入院期間が異なり、長期入院になることもありますが、民間の医療保険や共済で契約の支払条件を満たせば、入院給付金などを受け取れる場合があります。
入院が長引くと、医療費だけでなく、仕事や家族の生活にも影響が出ることがあります。
そのため、切迫早産に備えて医療保険を検討する場合は、手術給付金だけでなく、入院給付金の日額や支払限度日数も確認しておきたいポイントです。
あられぽ例えば、入院一時金が5万円のプランと、入院給付金が1日5,000円のプランでは、受け取れる金額の仕組みが異なります。
入院一時金は、所定の条件を満たした入院に対して、決められた金額を受け取る仕組みですが、入院給付金が1日5,000円の場合、20日間入院すると合計10万円、30日間なら合計15万円になります(支払限度日数などの条件を満たす場合)。
切迫早産による長期入院に備えたい場合は、一時金の金額だけでなく、入院が長引いたときにどのくらいの給付金を受け取れるのかも比較してみましょう。
一方、医師から自宅安静を指示された場合は、入院を伴わないため、一般的な入院給付金の対象にはなりません。通院保障などが適用されるかどうかは、契約内容によって異なります。
帝王切開の場合
帝王切開は、一般的に公的医療保険の対象となる手術です。
民間の医療保険や共済でも、契約の条件を満たせば、手術給付金や入院給付金を受け取れる場合があります。
ただし、妊娠中に新しく加入する場合は、今回の妊娠・出産が保障対象になるか、免責期間や保障制限がないかを確認することが大切です。
妊娠中に加入できる商品であっても、今回の帝王切開が必ず保障されるとは限らないので、加入前には、保障条件の確認が必須です。
手術と聞くとお金の不安も出てくると思いますが、もし病院窓口での支払いが高額な負担となった場合も、 後日払い戻しの申請「高額療養費制度(自己負担限度額を超えた額が払い戻される制度)」の利用もできるので、知っておくとだけでも心配が少し減ると思います。
高額療養費制度を知っておこう
帝王切開や切迫早産による入院などで医療費が高額になった場合は、公的医療保険の「高額療養費制度」を利用できることがあります。
あられぽこの制度は、1か月(1日から末日まで)に支払った保険適用の医療費が自己負担限度額を超えた場合、超えた分の払い戻しを受けられる仕組みです。自己負担限度額は、年齢や所得などによって異なります。
例えば、2026年8月以降の制度では、70歳未満で年収約370万〜510万円の方が、保険適用の総医療費100万円の治療を受けた場合、自己負担額は約9万3,000円が目安となります。
高額療養費制度を利用した場合の例
例えば、70歳未満で年収約370万〜510万円の方が、保険適用の総医療費100万円の治療を受けた場合を考えてみましょう。
① 医療費の自己負担額は3割
- 100万円 × 30% = 30万円
- 窓口での支払いは30万円
② 高額療養費制度を利用した場合
- 自己負担限度額は約9万3,000円
- 最終的な自己負担は約9万3,000円
③ 払い戻しされる金額
- 30万円 − 約9万3,000円 = 約20万7,000円
- 払い戻し額は約20万7,000円
上記の例では、窓口での支払いを約9万3,000円に抑えられるため、後から払い戻しを受ける手続きの負担も軽減できます。
※金額は2026年8月以降の制度に基づく概算例です。実際の自己負担限度額は、年齢・所得・受診状況などによって異なります。また、差額ベッド代や入院時の食事代など、保険適用外の費用は別途かかります。詳しくは「厚生労働省「高額療養費制度を利用される皆さまへ」をご確認ください。
私が入院したとき、実際にかかった費用
あられぽ実は私自身も、妊娠中に入院した経験があります。
入院中に「限度額適用認定証」を申請し、医療費の負担を抑えようとしました。
しかし、入院が月をまたいだことで、月ごとに自己負担限度額が計算され、結果的に約15万円を自己負担することになりました。
当時、私は医療保険に加入していませんでした。
もし入院や手術に備えられる医療保険に加入していて、今回の入院が保障対象になっていたら、給付金で自己負担の一部、あるいは全部を補えた可能性があります。
もちろん、保険に加入していれば必ず負担がなくなるわけではありません。保障内容や加入時期、給付条件によって受け取れる金額は変わります。
あられぽそれでも、実際に入院を経験したことで、公的医療保険だけではカバーしきれない費用に、どう備えるかを考えておくことも大切なんだと感じました。
※当時の体験はこちらにまとめています。
妊娠中の保険選びでは、保障内容だけでなく、貯蓄でどこまで対応できるかも含めて、自分や家族に合った備え方を考えておきたいですね。
妊娠・出産に備える医療保険は必要?
妊娠中に医療保険や共済への加入を検討するとき、「本当に必要なのかな?」と迷う方もいると思います。
正常分娩は原則として公的医療保険の対象外ですが、帝王切開や切迫早産など、医療上の処置や入院が必要になった場合は、健康保険が適用されることがあります。
また、高額療養費制度を利用できる場合でも、差額ベッド代や食事代など、自己負担となる費用が発生することがあります。
私自身、妊娠中に入院し、限度額適用認定証を申請しました。それでも、入院が月をまたいだこともあり、結果的に約15万円を自己負担しました。
あられぽ当時は医療保険に加入していなかったため、給付金を受け取ることはできませんでしたが、この経験から、妊娠中の入院や手術に備えて、どのように費用を準備しておくかを考えておくことは大切だと感じています。
ただし、医療保険や共済がすべての人に必要というわけではありません。すでに加入している保険の保障内容や、いざというときに使える貯蓄、家計の状況によっても必要性は変わります。
妊娠中に加入を検討する場合は、今回の妊娠・出産が保障対象になるか、免責期間や加入条件に問題がないかを確認しましょう。
大切なのは、保険に入ることそのものではなく、自分や家族に合った方法で、もしものときの経済的な負担に備えておくことだと今は考えています。
まとめ|妊娠中の保険選びは保障内容と加入条件を確認しよう
妊娠中でも、医療保険や共済への加入を検討できる場合があります。今回紹介した3商品は、それぞれ保障内容や加入条件が異なります。
- ネオdeいりょう:妊娠・出産後も続けて医療保障を備えたい方が検討できる終身型の医療保険
- エクセルエイド:妊娠中の申し込みを検討できる医療保険。初年度の免責期間に注意が必要
- コープ共済《たすけあい》:月掛金や保障内容を比較しながら検討できる共済。妊娠中の加入条件を確認することが大切
ただし、妊娠中に申し込めるからといって、今回の妊娠・出産に伴う入院や手術が必ず保障されるわけではありません。健康状態や過去の妊娠・出産歴、免責期間などによって、加入できなかったり、保障に制限が付いたりする場合があります。
私自身、妊娠中の入院で約15万円を自己負担した経験があります。高額療養費制度などの公的制度を利用しても、入院が月をまたぐ場合や、保険適用外の費用がかかる場合には、思った以上の出費になることがあります。
だからこそ、妊娠中の保険選びでは、保険料だけでなく、どのような場合に給付金を受け取れるのか、今回の妊娠・出産が保障対象になるのかを確認することが大切です。
すでに加入している保険や貯蓄も含めて、自分や家族に合った備え方を考えてみてください。
妊娠中の保険選びに迷ったら、保険相談サービスもチェック
妊娠中に入れる保険や共済を比較してみても、「自分に合う保障が分からない」「今の保険を見直したほうがいいのかな?」と迷うこともあると思います。
そんなときは、保険相談サービスを利用して、必要な保障や選択肢を整理する方法もあります。
当ブログでは、妊娠・出産・子育て中の保険相談先として、次の4つを比較・紹介しています。
- ガーデン:妊娠中の医療費や保険について相談先を探している方に
- 保険見直しラボ:保険の見直しを幅広く検討したい方に
- ベビープラネット:妊娠・出産・子育て中の保険相談を考えている方に
- ほけんAI:LINEで気軽に保険について相談したい方に
それぞれ特徴が異なるので、自分に合いそうな相談先を探す際の参考にしてみてください。
実際に比較・利用した感想も含めて、詳しくはこちらの記事で紹介しています。

コメント